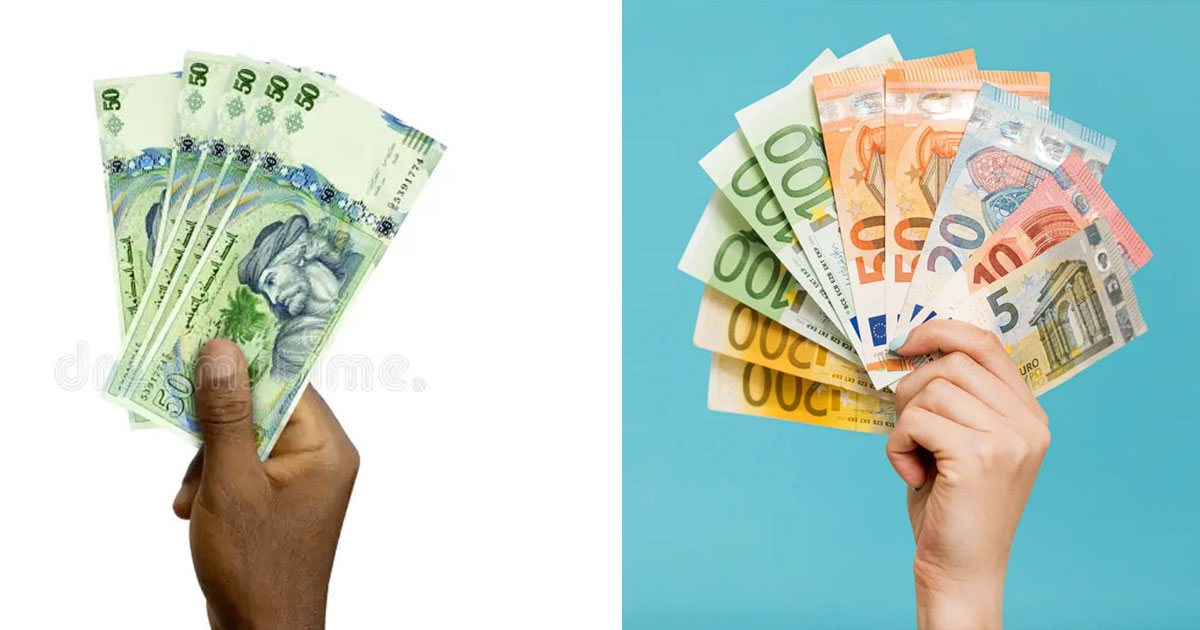
La Tunisie ne rejoindra pas la zone euro. Elle n’est pas membre de l’Union européenne (UE), elle ne siège ni à la Banque centrale européenne (BCE), ni dans les institutions qui fixent la politique monétaire du continent. Mais une question mérite d’être posée – à titre d’hypothèse : un pays aussi étroitement arrimé à l’économie européenne a-t-il intérêt à utiliser l’euro ?
Ali Guidara *

L’idée peut sembler iconoclaste. Le dinar est un symbole de souveraineté et un instrument de politique économique. Mais toute monnaie doit aussi être jugée à l’aune de son utilité concrète : facilite-t-elle les échanges, sécurise-t-elle l’investissement, protège-t-elle le pouvoir d’achat et permet-elle à l’économie d’absorber les chocs ?
Pour une économie largement tournée vers l’Europe, la question n’est donc pas théorique. Elle est commerciale, industrielle et financière – mais aussi, on le verra, politique. Il ne s’agit pas de plaider ici pour une adoption immédiate de l’euro, mais d’utiliser cette hypothèse comme un révélateur : que dit-elle de la place de la monnaie dans le modèle économique tunisien ?
Une économie fortement arrimée à l’Europe
La Tunisie exporte massivement vers le marché européen et importe de l’UE une part importante de ses biens d’équipement, de ses intrants et de ses produits intermédiaires. Elle accueille des entreprises européennes et s’insère dans leurs chaînes de valeur, notamment dans les composants électriques, l’automobile, le textile, l’aéronautique et certains services. L’Europe n’est pas seulement son principal client. Elle est aussi un fournisseur, un investisseur et un partenaire de production.
Dès lors, une frontière monétaire traverse l’économie tunisienne. Les recettes d’exportation sont souvent libellées en euros, tandis que les salaires et une large partie des charges sont payés en dinars. Les machines, les technologies, certains composants et certains financements sont acquis en devises, alors que les entreprises tiennent l’essentiel de leur comptabilité en monnaie nationale. Les investisseurs européens, eux, raisonnent en euros et supportent un risque de change qui pèse sur leurs décisions.
Selon les données de l’Institut national de la statistique (INS) pour 2025, l’UE représentait environ 55% du commerce extérieur tunisien. Près de 70% des exportations tunisiennes étaient destinées au marché européen, contre un peu moins de 44% des importations. Les échanges de biens entre la Tunisie et l’UE ont atteint 26 milliards d’euros en 2025, selon la Commission européenne. Ces chiffres ne suffisent pas à imposer un changement de monnaie, mais ils justifient que le sujet ne soit plus traité comme une simple provocation.
Le précédent des Balkans
L’objection juridique est claire : un pays non membre de l’UE ne peut pas adhérer à la zone euro. L’adoption officielle de l’euro suppose une intégration à l’Union, le respect de critères de convergence et une participation pleine aux institutions monétaires européennes. Mais utiliser l’euro est une autre chose.
Le Kosovo et le Monténégro ont adopté l’euro de manière unilatérale, sans appartenir à l’UE ni à la zone euro, et sans disposer d’un accord monétaire leur donnant accès aux instances de décision de la BCE. Bruxelles et Francfort ont toujours regardé cette situation avec réserve. L’UE ne reconnaît pas l’euroïsation unilatérale comme une voie d’accès à la zone euro. Le précédent montre néanmoins une réalité simple : il est possible, pour un État, de choisir l’euro comme moyen de paiement et unité de compte sans participer à sa gouvernance – et donc sans voix au chapitre sur les décisions qui affectent son économie.
Cette situation en évoque une autre, plus familière en Afrique : le franc CFA. La comparaison est nécessaire. Le franc CFA est une union monétaire instituée par traité, héritée de la période coloniale, adossée à une garantie du Trésor français et à une gouvernance partagée. Aucun pays membre ne peut y renoncer seul. L’euroïsation unilatérale ne crée ni union, ni garantie extérieure, ni gouvernance commune : un État qui choisit l’euro pourrait, en théorie, y renoncer seul, au prix d’une désorganisation économique.
La question tunisienne devient alors plus claire : quels gains pourraient compenser la perte de souveraineté monétaire – et la marge de manœuvre qui l’accompagne ?
Ce que l’euro apporterait
Le premier avantage serait la réduction du risque de change avec le principal partenaire économique du pays. Aujourd’hui, une entreprise tunisienne qui exporte en euros, mais importe aussi des équipements, de l’énergie, des composants ou des services en devises, reste exposée aux mouvements du dinar. Une dépréciation de la monnaie nationale peut améliorer, en apparence, la valeur en dinars des recettes d’exportation. Mais elle renchérit simultanément les importations indispensables à la production. L’effet n’est donc ni uniforme ni mécaniquement favorable à l’économie tunisienne.
Les entreprises les plus intégrées aux chaînes de valeur européennes pourraient gagner en visibilité sur leurs coûts, leurs marges et leurs contrats. Les investisseurs européens seraient moins exposés à l’incertitude monétaire. Les entreprises tunisiennes qui achètent des machines ou mobilisent des financements européens disposeraient d’un cadre plus prévisible.
Le tourisme pourrait aussi y trouver un intérêt : une monnaie directement familière à une clientèle de la zone euro supprimerait le risque de change pour le touriste, rendrait les prix plus immédiatement comparables et simplifierait la comptabilité des opérateurs touristiques.
Des indépendants travaillant avec des firmes internationales et des salariés de groupes étrangers qui perçoivent des revenus en euros, ou encore les familles qui vivent en partie des transferts de la diaspora gagneraient en prévisibilité : ces transferts, envoyés depuis l’Europe notamment, représentaient 6,5% du PIB tunisien à fin 2024 selon la BCT.
L’adoption de l’euro par la Tunisie ne crée pas, à elle seule, de richesse. Mais elle peut réduire les coûts de transaction, améliorer la lisibilité des prix et limiter une part de l’incertitude qui freine l’investissement.
Le coût du dinar
Le revers est majeur : la Tunisie perdrait son instrument monétaire. Avec le dinar, la Banque centrale de Tunisie (BCT) peut agir, dans certaines limites, sur les taux d’intérêt, la liquidité et le taux de change. Une dépréciation peut contribuer à restaurer temporairement la compétitivité-prix des exportations ou à amortir un choc extérieur. Elle a toutefois un coût : elle renchérit les importations, nourrit l’inflation et pèse sur le service de la dette libellée en devises.
L’euro supprimerait cette possibilité. En cas de choc proprement tunisien – crise du tourisme, hausse du coût énergétique ou ralentissement de l’activité – le pays ne pourrait plus ajuster son taux de change. Il lui faudrait absorber le choc autrement : par une modération des salaires ; par une réduction des dépenses publiques, plus difficiles à financer faute de la soupape du taux de change ; ou par une émigration accrue, qui allège la pression sur le marché du travail et ramène des devises via les transferts des expatriés.
C’est l’un des enseignements essentiels de toute union monétaire : lorsque le taux de change disparaît, l’économie doit être suffisamment flexible, productive et solide pour s’ajuster autrement.
L’expérience de la zone euro elle-même le rappelle : la BCE fixe une politique unique, calibrée sur le cycle des grandes économies qui pèsent le plus dans ses décisions. Un pays dont la conjoncture évolue à contretemps de ce cycle, sans possibilité d’ajuster ses taux, doit encaisser le choc autrement – c’est ce qu’ont appris à leurs dépens plusieurs économies périphériques lors de la crise de la dette souveraine des années 2010. Une Tunisie euroïsée n’aurait aucune voix pour infléchir cette politique dans un sens plus favorable à sa propre conjoncture.
Du point de vue de la théorie des zones monétaires optimales, la question centrale est celle de la symétrie des chocs et de la flexibilité interne : dans quelle mesure les cycles tunisien et européen sont-ils alignés, et à quel prix l’économie tunisienne peut-elle s’ajuster sans levier de change ? L’hypothèse de l’euro oblige à poser cette question frontalement, même si la réponse, aujourd’hui, penche clairement en faveur du maintien d’une marge de manœuvre monétaire.
Coexistence des monnaies
Entre le dinar intégralement souverain et l’euro pleinement adopté, il existe une voie intermédiaire : la cohabitation prolongée des deux monnaies.
Cette solution serait sans doute la plus réaliste à court terme. La Tunisie pourrait élargir l’usage de l’euro dans les secteurs déjà exposés aux devises, sans abolir le dinar. Cette cohabitation n’a rien d’abstrait : une partie des mécanismes bancaires liés aux devises existe déjà, notamment pour les entreprises ayant des revenus d’exportation et pour certains comptes en devises. La loi de finances 2026 a d’ailleurs introduit, pour les particuliers, un compte en devises sans autorisation préalable de la BCT – mais le dispositif reste étroit et soumis à des restrictions.
Une forme de coexistence existe à travers les comptes professionnels en devises et les mécanismes destinés aux entreprises exportatrices. Mais elle reste fortement encadrée par la réglementation des changes et ne constitue pas une véritable liberté de circulation entre le dinar et l’euro.
L’enjeu ne serait donc pas d’inventer de toutes pièces un usage de l’euro, mais de construire, pour les entreprises comme pour les particuliers, des circuits plus fluides, plus lisibles et plus larges. Cette transition permettrait de tester les avantages et les inconvénients avant un basculement plus radical. Mais elle comporterait aussi un risque : si les agents économiques perdent confiance dans le dinar, l’euro peut progressivement s’imposer par les faits, dans l’épargne, les contrats et les transactions. L’euroïsation partielle peut alors devenir une euroïsation de fait.
Le vrai débat
Adopter l’euro ne constituerait ni une panacée ni une abdication automatique. Ce serait un arbitrage entre deux choix.
Le premier est monétaire : conserver le dinar, maintenir la capacité de fixer ses propres taux et d’ajuster le taux de change en cas de crise. Le second est économique : réduire l’incertitude avec le principal partenaire commercial du pays et faciliter les décisions d’investissement, pour autant que la réglementation soit claire et la stabilité durable.
Il existe un troisième terme, moins souvent formulé : le terme politique. Une économie davantage arrimée à l’euro devient plus dépendante de décisions prises à Francfort et à Bruxelles sans y avoir voix – une asymétrie déjà visible au Kosovo et au Monténégro. Cette dépendance pourrait peser, plus largement, sur le rapport de force dans les négociations commerciales ou budgétaires avec l’UE, qui n’aurait de son côté aucune obligation nouvelle envers Tunis. Ce n’est pas un argument contre l’euro : le dinar n’offre lui non plus aucune garantie d’indépendance réelle face à un partenaire qui pèse 55% du commerce extérieur du pays.
Le dinar offre une capacité d’adaptation, mais au prix d’une vulnérabilité aux tensions de change et à l’inflation importée. L’euro promet davantage de stabilité, mais impose une discipline bien plus exigeante : compétitivité par la productivité plutôt que par la dévaluation, finances publiques soutenables, système bancaire robuste, montée en gamme industrielle et amélioration du climat des affaires, notamment l’écart entre le cadre réglementaire et son application concrète pour les entreprises. Les indicateurs récents de la Banque mondiale montrent que la Tunisie conserve un écart important entre la qualité du cadre réglementaire et son application opérationnelle, ce qui constitue un frein à l’investissement.
C’est peut-être là que réside l’intérêt principal de cette hypothèse. Non pas dans l’annonce prématurée de la disparition du dinar, mais dans la question qu’elle oblige à poser : la Tunisie peut-elle bâtir un modèle de croissance moins dépendant de l’ajustement monétaire et davantage fondé sur l’investissement, la productivité et la confiance ?
L’euro ne résoudrait pas les fragilités structurelles de l’économie tunisienne. Mais le débat sur son adoption aiderait à clarifier ce que le pays attend réellement de sa monnaie – et ce qu’il est prêt à transformer pour gagner en stabilité et en prospérité. En ce sens, parler de l’adoption de l’euro, c’est surtout tendre un miroir au modèle économique tunisien.
* Docteur en politiques publiques.
Donnez votre avis