L’article 49 du projet de loi de finances 2027 relance le débat sur l’équilibre entre transition énergétique, pouvoir d’achat et protection du tissu industriel national. Si l’exonération fiscale des batteries importées peut favoriser le développement du stockage de l’énergie solaire et de la mobilité électrique, elle risque également de placer les fabricants et assembleurs tunisiens face à une concurrence difficilement soutenable.
Lotfi Sahli
La volonté de réduire le coût des équipements nécessaires au stockage de l’électricité constitue, à première vue, une orientation économique pertinente. Dans un contexte marqué par la recherche de solutions énergétiques alternatives, le développement du photovoltaïque et la nécessité pour les entreprises de mieux maîtriser leurs dépenses énergétiques, les batteries représentent désormais un maillon essentiel de la transition énergétique.
C’est dans cette perspective que s’inscrit l’article 49 du projet de loi de finances 2027, qui prévoit l’exonération des droits de douane, de la taxe sur la valeur ajoutée (TVA) et de la contribution professionnelle affectée au Fonds de développement de la compétitivité dans les secteurs de l’industrie, des services et de l’artisanat, à l’importation des batteries destinées au stockage de l’électricité relevant de la position tarifaire 8507.
La mesure vise notamment à faciliter l’accès aux équipements de stockage et à réduire leur coût pour les différents utilisateurs. Mais derrière cet objectif, apparemment consensuel, se profile une interrogation économique majeure : en voulant rendre les batteries moins chères grâce à l’importation, la Tunisie ne risque-t-elle pas de fragiliser les entreprises nationales qui ont investi dans leur fabrication et leur assemblage ? C’est tout le paradoxe de cette disposition fiscale.
Quel prix pour l’industrie nationale ?
Les premiers bénéficiaires potentiels de cette exonération seraient incontestablement les consommateurs et les entreprises utilisatrices de batteries.
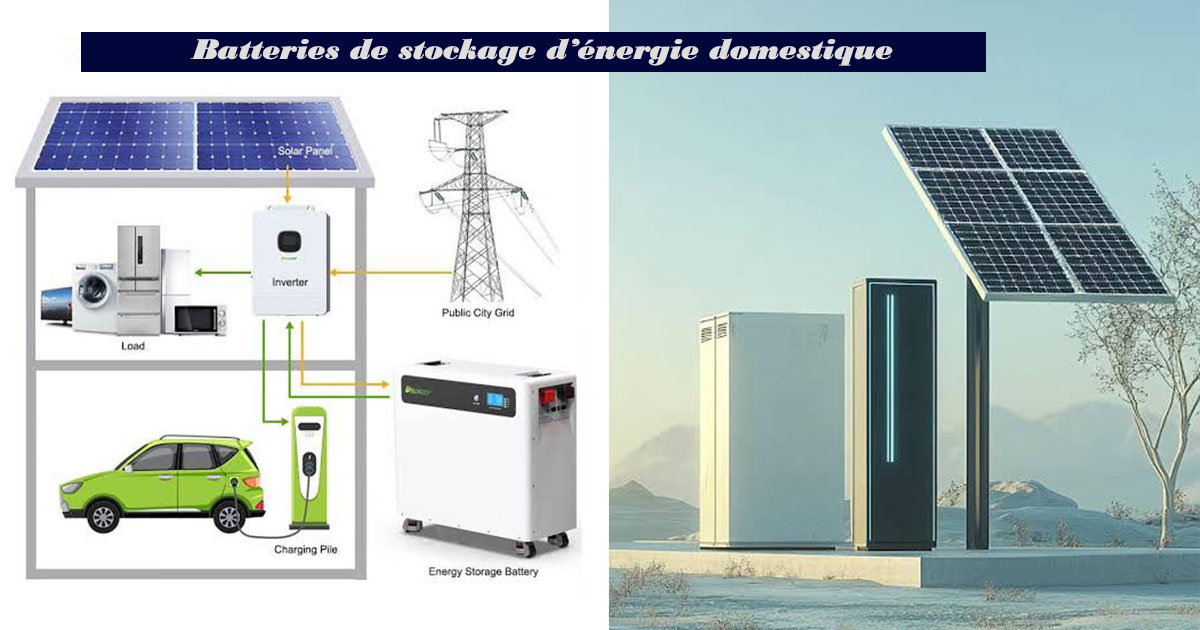
Pour les ménages équipés de panneaux photovoltaïques, la diminution du coût des batteries pourrait rendre le stockage de l’électricité solaire plus accessible et améliorer l’autonomie énergétique des installations domestiques. Elle pourrait également encourager les investissements dans les solutions de stockage et contribuer à une meilleure valorisation de l’énergie produite pendant la journée.
Les fabricants et assembleurs de vélos électriques pourraient également profiter de cette mesure. L’accès à des batteries importées à moindre coût leur permettrait de réduire leurs coûts d’approvisionnement, de proposer des produits plus compétitifs et de développer progressivement une activité industrielle liée à la mobilité électrique.
Le même raisonnement s’applique aux entreprises industrielles, agricoles et commerciales qui souhaitent investir dans des systèmes de stockage solaire. Pour ces opérateurs, le prix des batteries représente une composante importante de l’investissement initial. Toute réduction de ce coût peut améliorer la rentabilité des projets photovoltaïques, renforcer la continuité de l’activité et contribuer à une meilleure maîtrise des dépenses énergétiques.
Cependant, cette lecture favorable de la mesure repose sur une hypothèse qui mérite d’être vérifiée : l’avantage fiscal accordé aux importateurs sera-t-il effectivement répercuté sur les prix de vente ?
Une exonération fiscale ne signifie pas nécessairement une baisse équivalente des prix pour le consommateur. Une partie de l’avantage pourrait être absorbée par les marges commerciales des importateurs et des distributeurs. Sans mécanisme de suivi, il serait donc difficile de mesurer le bénéfice réel de la mesure pour les utilisateurs finaux. Mais la question la plus sensible concerne les industriels tunisiens.
Une concurrence fiscalement avantagée
Le principal risque de l’article 49 réside dans le traitement réservé aux batteries importées déjà fabriquées, par rapport à celles produites ou assemblées localement.
Un industriel tunisien qui fabrique ou assemble des batteries doit supporter plusieurs catégories de coûts : importation des cellules et des composants, salaires et charges sociales, équipements de production, opérations d’assemblage, contrôle qualité, certification, garantie et investissements technologiques. Même lorsque certains intrants bénéficient d’avantages fiscaux, l’entreprise locale conserve des charges industrielles et opérationnelles importantes.
À l’’inverse, un importateur qui introduit sur le marché tunisien une batterie déjà fabriquée pourrait bénéficier, avec l’application de l’article 49, d’une exonération portant simultanément sur les droits de douane, la TVA et la contribution professionnelle concernée.
Une telle différence de traitement pourrait créer un déséquilibre concurrentiel au détriment de la production nationale.
Le problème n’est donc pas l’ouverture du marché à la concurrence étrangère. Celle-ci peut être bénéfique lorsqu’elle stimule la productivité, améliore la qualité et pousse les entreprises à innover. Le problème apparaît lorsque les règles fiscales accordent un avantage plus important au produit fini importé qu’à l’entreprise qui investit localement dans sa fabrication.
Dans ces conditions, les industriels tunisiens pourraient être contraints de réduire leurs marges pour rester compétitifs, au risque de compromettre leur capacité d’investissement et de développement.
À moyen terme, les conséquences pourraient dépasser la seule question de la rentabilité des entreprises : ralentissement de la production, report de nouveaux investissements, réduction des capacités industrielles et, éventuellement, diminution des emplois.
À plus long terme, c’est toute une capacité de production et de savoir-faire qui pourrait être fragilisée, au moment même où le stockage électrique devient un enjeu stratégique pour les économies modernes.
Un paradoxe dans la politique industrielle tunisienne ?
La question devient encore plus pertinente lorsqu’on la rapproche des dispositions de la loi de finances 2026.
En effet, l’article 46 de cette loi a déjà prévu des avantages fiscaux pour certains intrants non fabriqués localement et nécessaires à la fabrication des batteries au lithium. Ce dispositif prévoit notamment l’exonération des droits de douane et l’application d’une TVA de 7 % sur les intrants concernés, sous réserve des conditions prévues par le texte et du programme annuel visé par les services compétents du ministère de l’Industrie.
L’objectif est clair : encourager les entreprises tunisiennes à investir dans la fabrication locale en réduisant le coût de leurs approvisionnements.
Or, l’article 49 du PLF 2027 introduit une orientation qui pourrait entrer en contradiction avec cette politique, puisqu’il prévoit des avantages fiscaux particulièrement étendus pour les batteries importées finies.
La Tunisie risque ainsi de soutenir, d’un côté, l’investissement dans la fabrication locale et, de l’autre, de favoriser fiscalement l’importation des produits finis susceptibles de concurrencer directement cette même production.
Ce décalage mérite d’être examiné avant l’adoption définitive de la mesure.
Il ne s’agit pas de remettre en cause la nécessité de réduire le coût des batteries ni de protéger artificiellement des entreprises qui ne seraient pas compétitives. Il s’agit plutôt de s’assurer que les choix fiscaux de l’État restent cohérents avec les objectifs affichés de développement industriel.
La neutralité fiscale, condition d’une concurrence équitable
Le débat devrait ainsi dépasser l’opposition classique entre protectionnisme et libre concurrence. La véritable question est celle de la neutralité fiscale.
Un industriel tunisien qui investit dans la fabrication ou l’assemblage des batteries devrait pouvoir concurrencer les produits importés dans des conditions fiscales raisonnablement comparables.
Pour cela, il est indispensable d’examiner l’ensemble de la chaîne fiscale : taxation des intrants, traitement de la production locale, fiscalité des batteries finies importées, récupération de la TVA sur les investissements et contribution professionnelle.
Une comparaison limitée aux seuls droits de douane ne permettrait pas de mesurer correctement les écarts de compétitivité.
L’État devrait donc veiller à ce que l’avantage accordé à l’importation des batteries finies ne se transforme pas en pénalité indirecte pour les entreprises qui produisent localement.
Cette exigence est d’autant plus importante que le développement d’une filière industrielle nationale ne peut reposer uniquement sur des déclarations d’intention. Il nécessite un environnement fiscal, réglementaire et économique suffisamment stable pour encourager les investissements à long terme.
Construire une véritable filière tunisienne des batteries
La question ne devrait pas se limiter à la protection des capacités industrielles existantes. Elle devrait également être l’occasion de réfléchir à la place que la Tunisie souhaite occuper dans la chaîne de valeur du stockage électrique.
La fabrication intégrale de cellules lithium-ion exige des investissements importants, une maîtrise technologique avancée et des infrastructures spécialisées. Il serait donc irréaliste de considérer que la Tunisie peut immédiatement maîtriser toutes les étapes de cette industrie.
En revanche, plusieurs activités présentent des perspectives de développement plus accessibles : l’assemblage des cellules, la fabrication des boîtiers et des structures, l’intégration des systèmes électroniques de gestion des batteries (BMS), les opérations de contrôle et de certification, la maintenance, la réparation et le recyclage constituent autant de segments susceptibles de générer de la valeur ajoutée locale.
Ces activités pourraient permettre de développer progressivement des compétences techniques, de créer des emplois qualifiés et de réduire une partie de la dépendance extérieure.
L’enjeu consiste donc à passer d’une logique d’importation d’équipements à une véritable stratégie de développement industriel autour du stockage de l’énergie.
Dans cette perspective, les avantages fiscaux devraient encourager non seulement l’accès aux batteries, mais également la création de capacités nationales de fabrication, d’intégration et de services.
Compromis entre pouvoir d’achat et développement industriel
L’article 49 pourrait être rééquilibré sans remettre en cause son objectif initial.
Une première piste consisterait à garantir un traitement fiscal cohérent entre les batteries importées et celles fabriquées ou assemblées localement. Les intrants, cellules et composants non fabriqués en Tunisie et nécessaires à la production locale devraient bénéficier d’un régime suffisamment incitatif.
Une deuxième piste serait de conditionner certains avantages industriels à des engagements mesurables en matière d’emploi, d’investissement, de formation et de valeur ajoutée locale.
Une troisième piste consisterait à développer une politique progressive d’intégration industrielle, en encourageant notamment la fabrication locale des boîtiers, des systèmes BMS et des composants électroniques, ainsi que les activités de maintenance et de recyclage.
Enfin, il serait utile d’instaurer un mécanisme de suivi des prix afin de vérifier que les exonérations accordées aux importateurs profitent effectivement aux consommateurs et aux entreprises utilisatrices.
Ces orientations permettraient de concilier les objectifs de réduction des coûts, de développement des énergies renouvelables et de renforcement du tissu industriel.
Etude d’impact avant toute décision définitive
Au-delà des arguments de principe, le débat gagnerait à être éclairé par des données économiques précises.
Le gouvernement devrait notamment présenter une comparaison du coût de revient d’une batterie fabriquée ou assemblée en Tunisie et de celui d’une batterie importée de caractéristiques équivalentes après application des exonérations envisagées.
Cette étude devrait également évaluer le nombre d’entreprises concernées, leurs capacités de production, les emplois directs et indirects, les investissements réalisés et les perspectives de développement du secteur.
L’impact sur les finances publiques mérite également d’être mesuré : pertes potentielles de recettes douanières, coût budgétaire de l’exonération de TVA et éventuelles retombées fiscales indirectes liées au maintien de l’activité industrielle.
Enfin, l’évolution prévisible des importations, les possibilités de substitution aux produits étrangers et le potentiel d’exportation des batteries fabriquées localement devraient être intégrés à cette évaluation.
Sans ces éléments, il serait difficile de déterminer si les gains immédiats attendus de la mesure compensent les risques éventuels pour l’industrie nationale.
La transition énergétique doit être aussi une transition industrielle
Au fond, le débat autour de l’article 49 du PLF 2027 pose une question qui dépasse largement la fiscalité des batteries : quelle place la Tunisie entend-elle réserver à son industrie dans la transformation de son modèle énergétique ?
Réduire le coût des équipements importés peut contribuer à accélérer la transition énergétique et à améliorer la compétitivité des entreprises. Mais cette démarche ne devrait pas se faire au détriment des capacités productives nationales.
La Tunisie ne peut durablement se contenter d’être un marché de consommation de batteries importées alors qu’elle dispose déjà d’une expérience industrielle et d’opportunités de développement dans ce secteur.
Le véritable enjeu est de construire une politique qui permette aux ménages d’accéder à des batteries moins coûteuses, aux entreprises de réduire leurs dépenses énergétiques et aux industriels tunisiens de continuer à investir, produire et créer de la valeur ajoutée.
La baisse des prix ne devrait pas se transformer en affaiblissement de l’industrie nationale. Et la protection de l’industrie ne devrait pas se faire au détriment du consommateur.
C’est précisément cet équilibre que les pouvoirs publics et les députés sont appelés à rechercher dans l’examen de l’article 49.
Car la transition énergétique ne sera pleinement bénéfique pour la Tunisie que si elle devient également une opportunité de développement industriel, de création d’emplois et de renforcement de sa souveraineté économique.
Donnez votre avis